Remisiones
Una remisión documenta que la mercancía salió hacia el cliente. Es el papel que viaja con el producto: acompaña el despacho y sirve de constancia de entrega.
No es una factura. No va a la DIAN como documento de venta y no le cobra nada al cliente por sí sola.
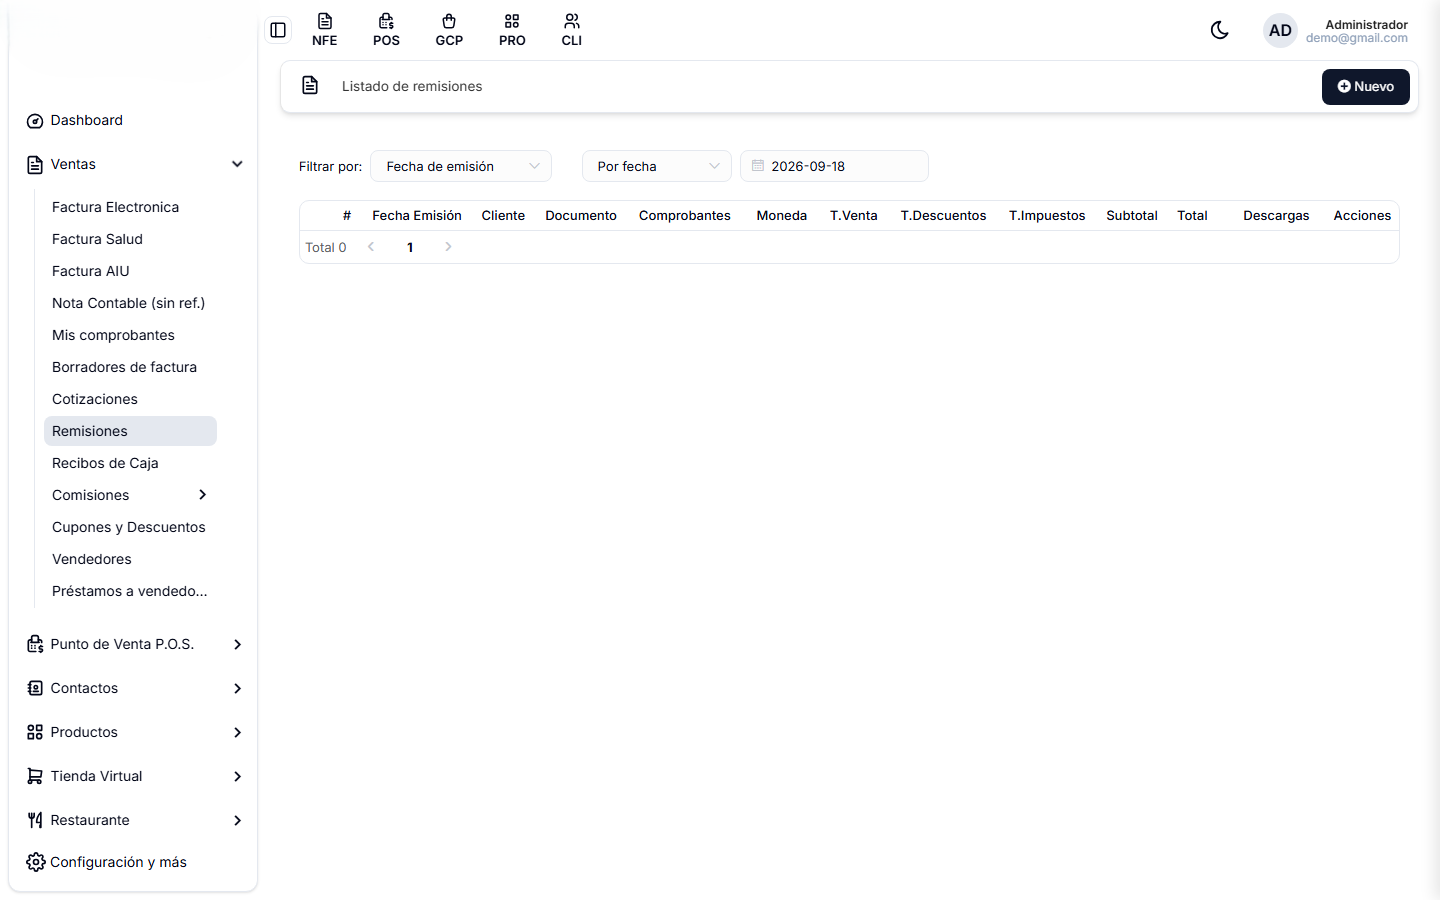
Ve al menú Ventas → Remisiones.
Cuando la mercancía sale antes de que salga la factura. Por ejemplo: despachas hoy y facturas a fin de mes, o el cliente necesita recibir el producto mientras se aprueba la orden de compra.
El listado
| Columna | Qué muestra |
|---|---|
| Fecha Emisión | Cuándo se despachó. |
| Cliente | A quién se le envió. |
| Documento | El número de la remisión. |
| Comprobantes | La factura que después cubrió ese despacho, si ya se facturó. |
| Moneda | La divisa. |
| T.Venta / T.Descuentos / T.Impuestos | El desglose de los valores. |
| Subtotal / Total | El valor de la mercancía despachada. |
La columna Comprobantes es la clave de esta pantalla: una remisión sin comprobante es mercancía que salió y todavía no se ha cobrado. Revísala periódicamente.
Los filtros
- Filtrar por — el criterio de búsqueda, por ejemplo Fecha de emisión.
- Tipo de filtro — Por fecha, Por mes, Entre fechas.
- Fecha — el día o el rango, según lo anterior.
Igual que en Mis comprobantes, la pantalla abre mostrando solo el día de hoy. Si no ves tus remisiones, amplía el periodo antes de pensar que se perdieron.
Crear una remisión
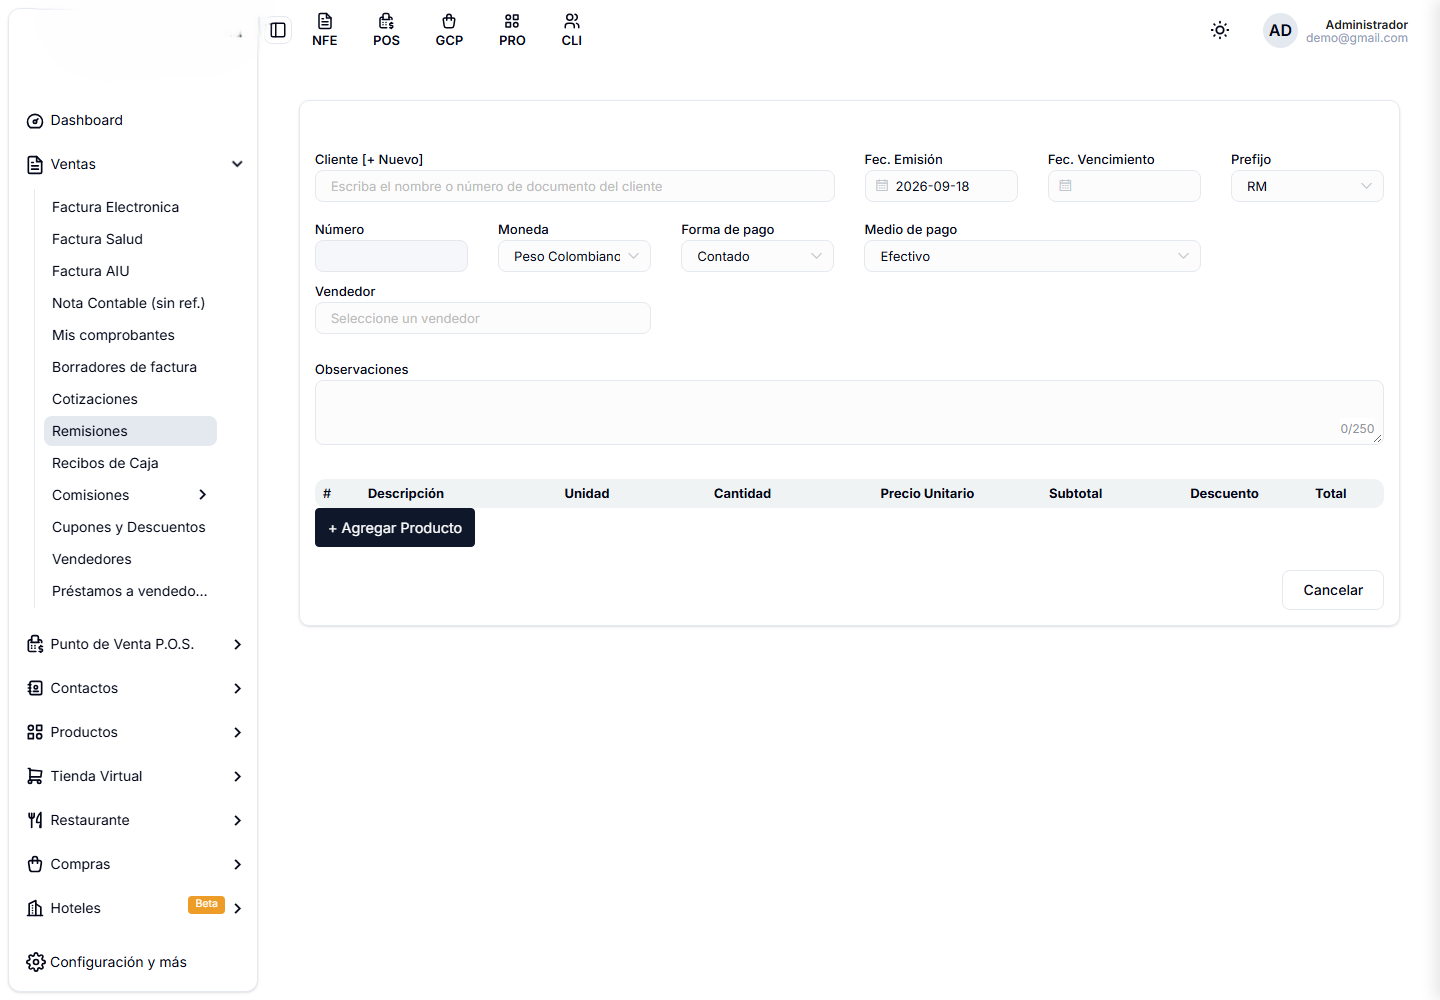
- Presiona Nuevo.
- Elige el cliente.
- Agrega los productos que salen, con sus cantidades.
- Indica los datos del transporte si los manejas.
- Guarda.
De remisión a factura
Cuando llegue el momento de cobrar, no vuelvas a escribir todo: desde el listado puedes generar la factura a partir de la remisión. Los productos y cantidades pasan solos al formulario, y la columna Comprobantes queda enlazada con el número de la factura.
Revisa si tu configuración hace que la remisión descargue inventario al emitirse. Si lo hace y después facturas la misma mercancía sin partir de la remisión, corres el riesgo de descontar el stock dos veces.